Yasin Konyalı
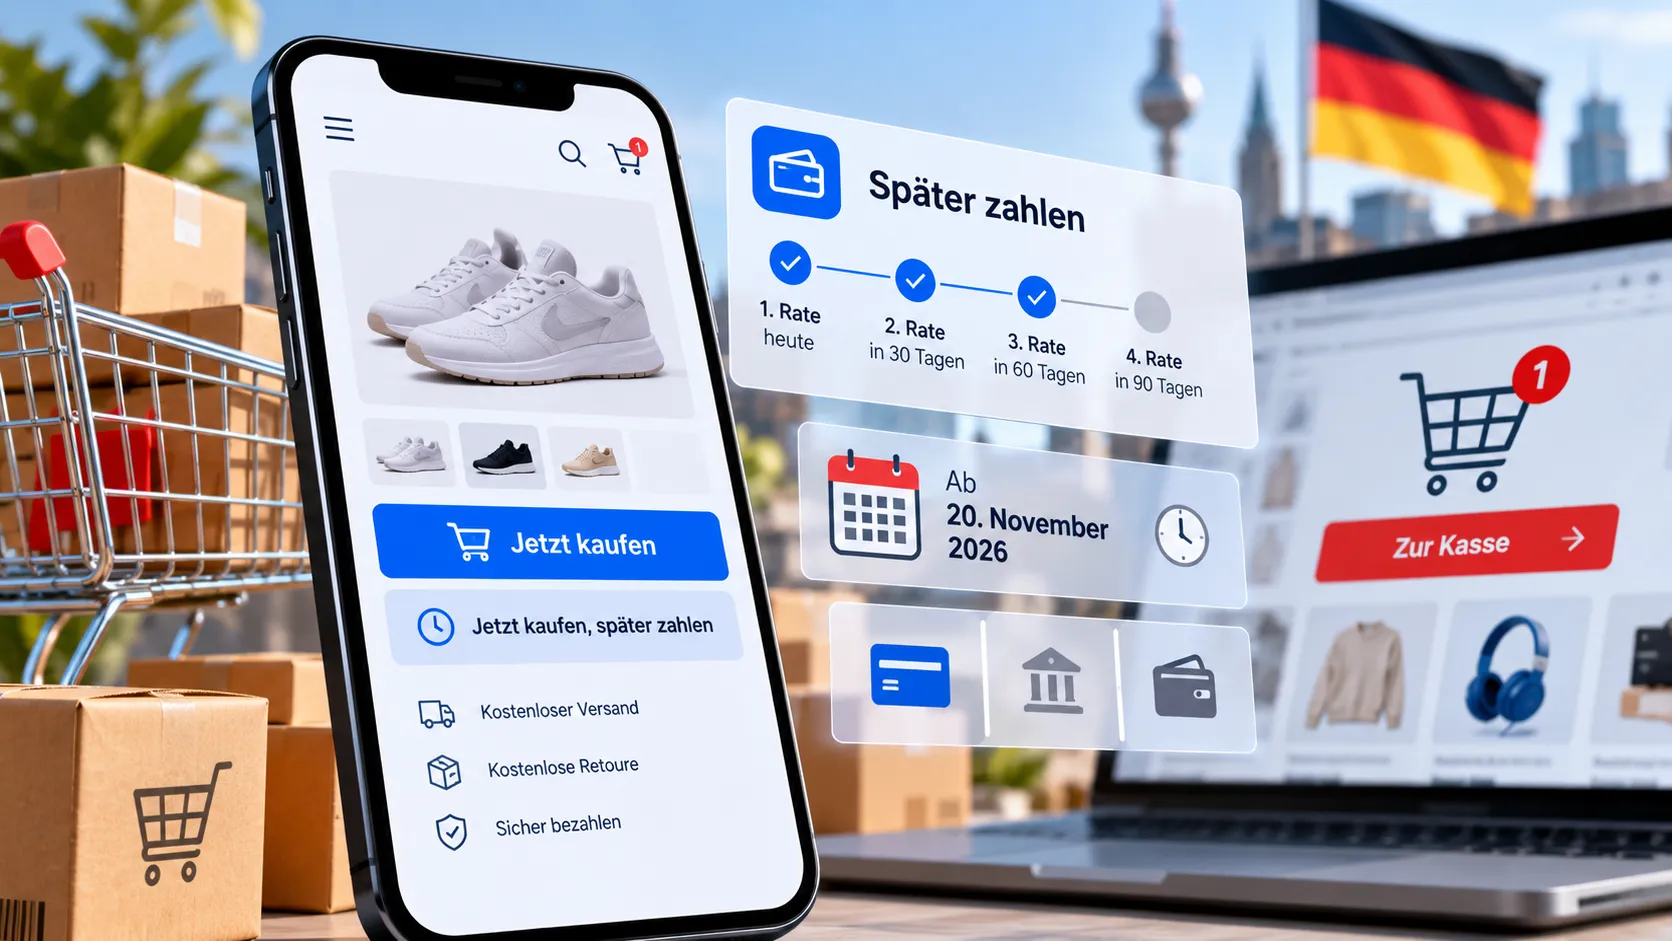
20 Kasım 2026’dan itibaren Almanya’da tüketici kredilerine ilişkin yeni kurallar yürürlüğe giriyor. 200 avronun altındaki krediler, faizsiz taksitli alışverişler ve “Şimdi al, sonra öde” (Buy Now, Pay Later) seçenekleri de daha sıkı düzenlemelere tabi olacak. Yeni sistemle tüketicinin korunması hedeflenirken kredi sağlayıcılarının sorumlulukları da artırılacak.
Almanya’da internetten alışveriş yapan ve ödemelerini taksitlere bölen milyonlarca tüketiciyi yakından ilgilendiren yeni dönem için geri sayım başladı. 20 Kasım 2026’da yürürlüğe girecek düzenleme, özellikle Klarna ve PayPal gibi platformlar üzerinden sunulan ertelemeli ödeme ve taksitli alışveriş seçeneklerinde önemli değişiklikler getirecek.
Yeni düzenlemenin temel amacı, tüketicilerin ödeme gücünü aşan borçların altına girmesini önlemek ve kredi piyasasında daha şeffaf bir sistem oluşturmak.
Federal Meclis tarafından 17 Nisan 2026’da kabul edilen ve Federal Konseyin de onayladığı yasa, Avrupa Birliği’nin güncellenen tüketici kredisi kurallarını Almanya’da uygulamaya taşıyor. Böylece 2008’den bu yana yürürlükte olan sistemin kapsamı genişletiliyor.
Klarna ve PayPal ile taksitli alışverişe daha sıkı denetim
Yeni düzenlemenin en dikkat çekici yönlerinden biri, bugüne kadar bazı istisnalar nedeniyle kapsam dışında kalabilen küçük tutarlı kredilerin ve kısa vadeli ödeme modellerinin de daha sıkı kurallara tabi tutulması.
Özellikle internet alışverişlerinde yaygın olarak kullanılan “Şimdi al, sonra öde” seçenekleri yeni düzenlemeden etkilenecek.
Hangi işlemler yeni kuralların kapsamına girecek?
- 200 avronun altındaki tüketici kredileri
- Üç aydan kısa vadeli bazı kredi ve ödeme modelleri
- Faizsiz taksitli alışverişler
- Klarna ve PayPal gibi platformların sunduğu, düzenleme kapsamına giren ertelemeli ödeme seçenekleri
Bu hizmetleri sunan şirketlerin tüketicilere daha kapsamlı bilgi vermesi ve geçerli yasal koruma yükümlülüklerini yerine getirmesi gerekecek.
Ancak her faturalı alışveriş otomatik olarak yeni kurallara tabi olmayacak. Kısa süre içinde ödenen klasik faturaların durumu, işlemin yapısına ve sözleşme koşullarına göre değerlendirilecek.
Kredi vermeden önce ödeme gücü daha ayrıntılı incelenecek
Yeni sistem yalnızca ödeme platformlarını değil, bankaları ve diğer kredi sağlayıcılarını da yakından ilgilendiriyor.
Kredi kuruluşlarının, başvuru sahiplerinin gelirlerini ve mevcut mali yükümlülüklerini dikkate alarak ödeme gücünü daha kapsamlı değerlendirmesi gerekecek. Amaç, tüketicilerin geri ödemekte zorlanabilecekleri kredileri kullanmalarının önüne geçmek.
Bu değişiklik, özellikle birden fazla platform üzerinden taksitli alışveriş yapanlar açısından önem taşıyor. Çünkü küçük görünen aylık ödemeler bir araya geldiğinde hane bütçesi üzerinde ciddi bir yük oluşturabiliyor.
Kredi puanı hesaplanırken sosyal medya verileri kullanılamayacak
Düzenleme, kişisel verilerin kredi değerlendirmelerinde kullanılmasına ilişkin yeni güvenceler de getiriyor. Haberde aktarılan düzenlemeye göre sosyal medya verileri ile kişilerin hareket ve konum bilgileri kredi puanının hesaplanmasında kullanılamayacak.
Ayrıca kredi başvurusu hakkında yalnızca otomatik sistemler üzerinden karar verilen tüketicilere de yeni haklar tanınacak. Başvuru sahipleri, kararın gerekçesini öğrenmeyi ve kararın bir kişi tarafından yeniden incelenmesini talep edebilecek. Bu adımların, kredi değerlendirme süreçlerinde şeffaflığı artırması ve tüketicilerin haklarını daha kolay kullanabilmesini sağlaması bekleniyor.
Kredi sözleşmesinden cayma hakkına süre sınırı geliyor
Yeni düzenlemenin bir diğer önemli başlığı ise kredi sözleşmelerinden cayma hakkı. Mevcut sistemde, sözleşmedeki bazı bilgilerin hatalı veya eksik olması belirli koşullarda cayma hakkının uzun süre kullanılabilmesine yol açabiliyor. Yeni sözleşmeler için ise bu hakkın kullanılabileceği süreye üst sınır getirilecek. Buna göre, ilgili koşulların oluştuğu durumlarda cayma hakkı en fazla 12 ay ve 14 gün ile sınırlandırılacak.
Bu değişiklik, özellikle kredi sözleşmesi imzalayan tüketicilerin belgeleri dikkatle incelemesini ve haklarını zamanında öğrenmesini daha da önemli hale getiriyor.
Tüketici örgütlerinden borçlanma uyarısı
Almanya Tüketici Merkezleri Federal Birliği (vzbv), tüketici kredilerinde korumanın güçlendirilmesini olumlu karşılıyor.
Birlik temsilcisi Ramona Pop, özellikle internet üzerinden gerçekleştirilen taksitli alışverişlerin daha açık ve sıkı kurallara bağlanmasının önemine dikkat çekiyor. Uzmanlar da kolay erişilebilen ödeme seçeneklerinin, tüketicilerin toplam borç yükünü fark etmeden artırabileceği konusunda uyarıyor.
Bu riskin özellikle genç tüketiciler açısından önem taşıdığı belirtiliyor. Satın alma işleminin birkaç tıklamayla tamamlanabilmesi ve ödemenin ileri bir tarihe bırakılması, bazı tüketicilerin bütçelerini yeterince değerlendirmeden harcama yapmasına neden olabiliyor.
Taksitle alışveriş yapanlar şimdiden ne yapmalı?
Yeni düzenleme yürürlüğe girmeden önce tüketicilerin mevcut borçlarını gözden geçirmesi öneriliyor.
Uzmanların tavsiyesi, bütün kredi ve taksitli alışverişleri tek bir listede toplamak. Bu listede kalan borç miktarı, faiz oranı, aylık taksit ve son ödeme tarihlerinin bulunması, toplam mali yükün daha net görülmesini sağlayabilir.
Özellikle birden fazla ödeme platformu kullananların, küçük tutarlı borçları da hesaba katması gerekiyor. Çünkü her biri tek başına yönetilebilir görünen taksitler, bir araya geldiğinde aylık bütçeyi zorlayabiliyor.
20 Kasım 2026 öncesinde bilinmesi gerekenler
- Yeni hükümler, genel olarak 20 Kasım 2026 ve sonrasında yapılan sözleşmelere uygulanacak.
- Daha önce imzalanan sözleşmelerin mevcut koşulları kural olarak devam edecek.
- Klarna ve PayPal üzerinden yapılan bütün işlemler aynı şekilde değerlendirilmeyecek; hizmetin türü ve sözleşme koşulları önem taşıyacak.
- Taksitli alışverişlerde toplam geri ödeme tutarı ve son ödeme tarihleri dikkatle kontrol edilmeli.
Almanya’da taksitle alışveriş yapanlar için yeni dönem, yalnızca şirketlerin uyması gereken kuralları değil, tüketicilerin borçlanma alışkanlıklarını da gündeme getiriyor. Yeni düzenlemeyle korumanın artırılması hedeflenirken tüketicilerin de bütçelerini takip etmesi ve ödeme yükümlülüklerini dikkatle değerlendirmesi önemini koruyor.